XAUUSD
Действительно ли золото – лучший защитный консервативный актив?
«Золото – лучший защитный консервативный актив»
«Золото – это тот актив, который можно купить и забыть. При этом инвестор будет спокойно спать и не переживать в моменте за свой портфель»
«Если инвестировать в акции, можно всё потерять. А золото – это надежность и консервативность»
«Золото – это тот актив, который можно купить и забыть. При этом инвестор будет спокойно спать и не переживать в моменте за свой портфель»
«Если инвестировать в акции, можно всё потерять. А золото – это надежность и консервативность»
Подобные высказывания я часто слышу от инвесторов и читателей моего канала. Давайте разберём, так ли это, насколько такие высказывания логичны, и зачем инвестору покупать золото.
Цена на золото устанавливается на Лондонской бирже (LSE). Расчеты идут в долларах США. Рублёвая стоимость металла привязана именно к цене на LSE и на неё влияет курс валют. Поэтому я и буду сравнивать валютные активы и их доходности на разных промежутках времени.
Для анализа буду брать разные промежутки времени и проводить бэктест портфеля, то есть оценивать динамику стоимости золота (Gold), рынка акций США (S&P 500), рынка облигаций США (Bond) по историческим данным.
У меня задача ответить на вопрос, является ли золото консервативным активом с низким риском, и может ли инвестор спокойно спать, купив в портфель только золото.
Поясню сравниваемые параметры:
Доходность – это средний годовой темп роста актива.
Волатильность – это параметр риска, показывающий, насколько цена может отклониться в плюс или минус от прогнозной. Простыми словами, насколько сильно цена может изменяться.
Худший год – показатель доходности актива в худший год на рассматриваемом промежутке.
Максимальная посадка – максимальная просадка стоимости актива в моменте.
Коэффициент Шарпа – показывает, какую доходность вы получаете за взятый на себя риск.
Представьте, что вы выбираете между двумя портфелями. Оба за год принесли по 10% прибыли, но один был очень стабильным (колебался всего на 1%), а второй скакал то вверх, то вниз (волатильность 8%). На первый взгляд они одинаковы, но коэффициент Шарпа поможет понять: второй портфель рискованнее, и его доходность может не окупать этот риск. Чем больше коэффициент Шарпа, тем эффективнее работает актив для инвестора.
Для анализа возьмём следующие промежутки времени:
С января 1987 года по июль 2026 года – максимально доступный для анализа.
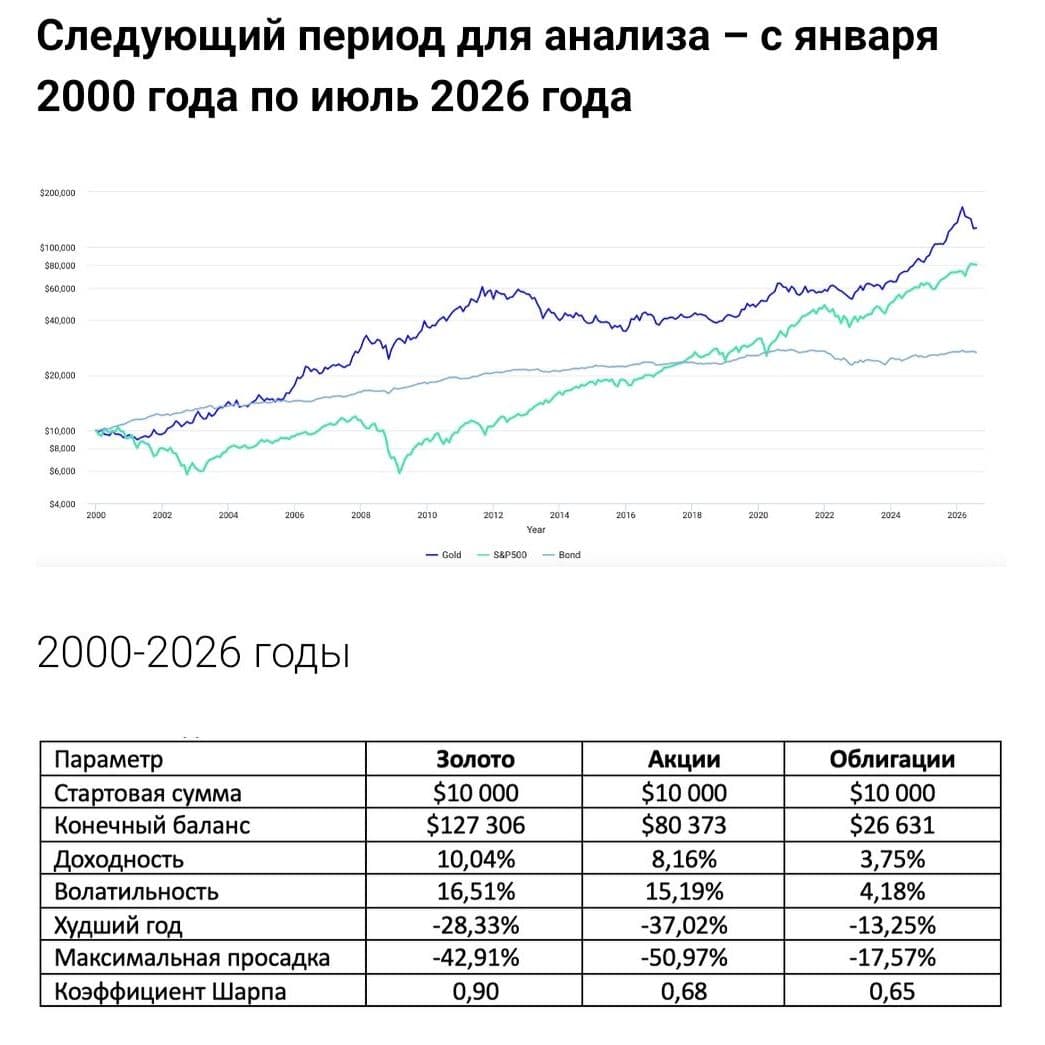
С января 2000 года по июль 2026 года – промежуток времени в обозримом прошлом.
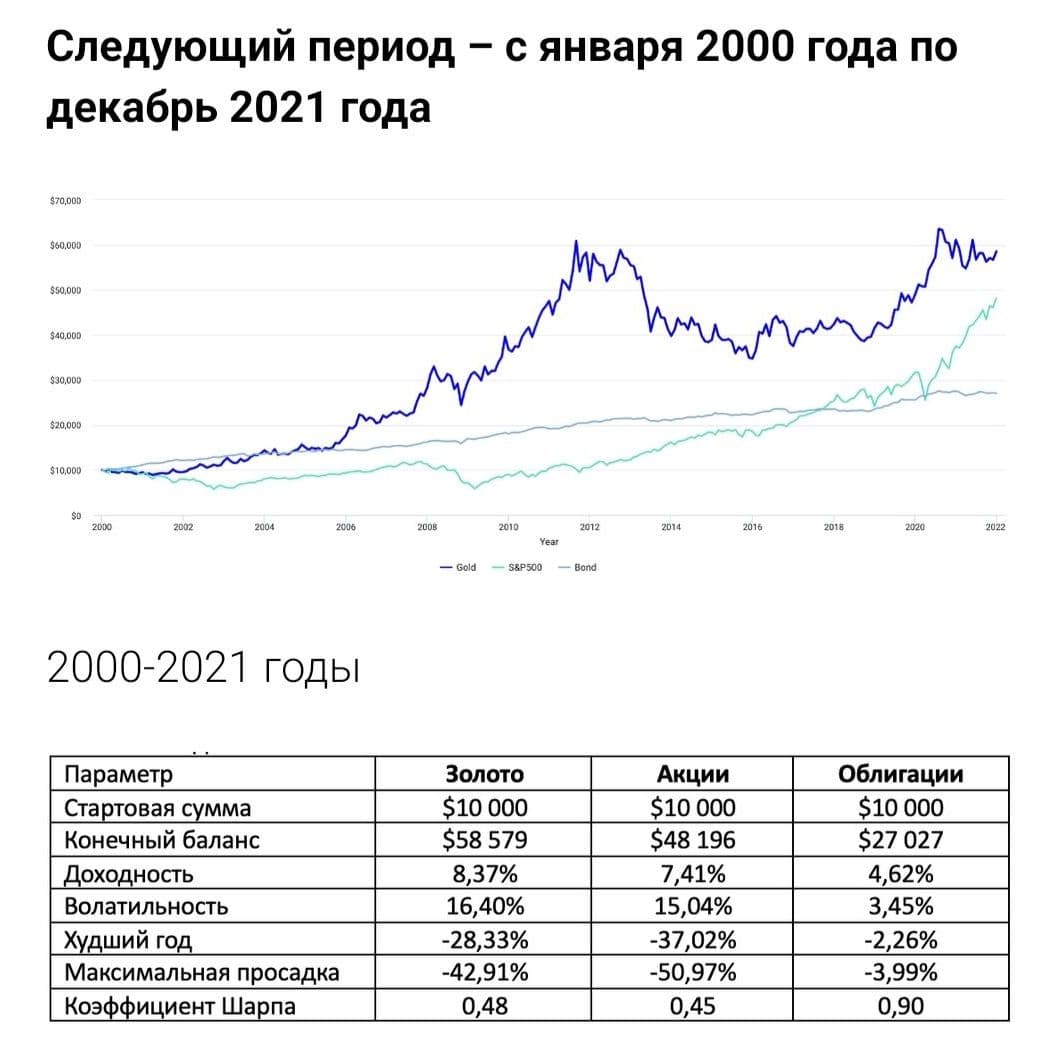
С января 2000 года по декабрь 2021 года – промежуток времени без аномального роста периода 2022-2026 годов, вызванного геополитической напряженностью.
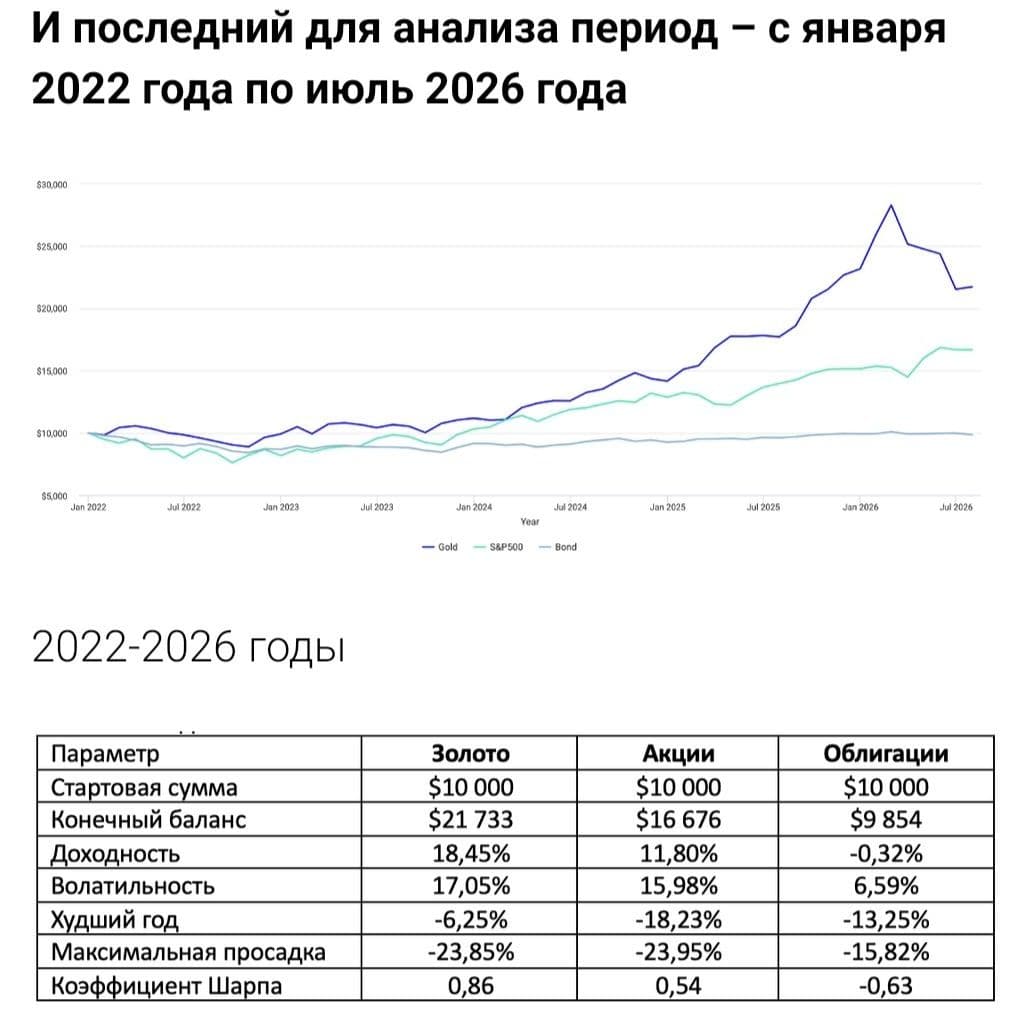
С января 2022 года по июль 2026 года – период во время геополитического напряжения.
ДИАГРАММЫ
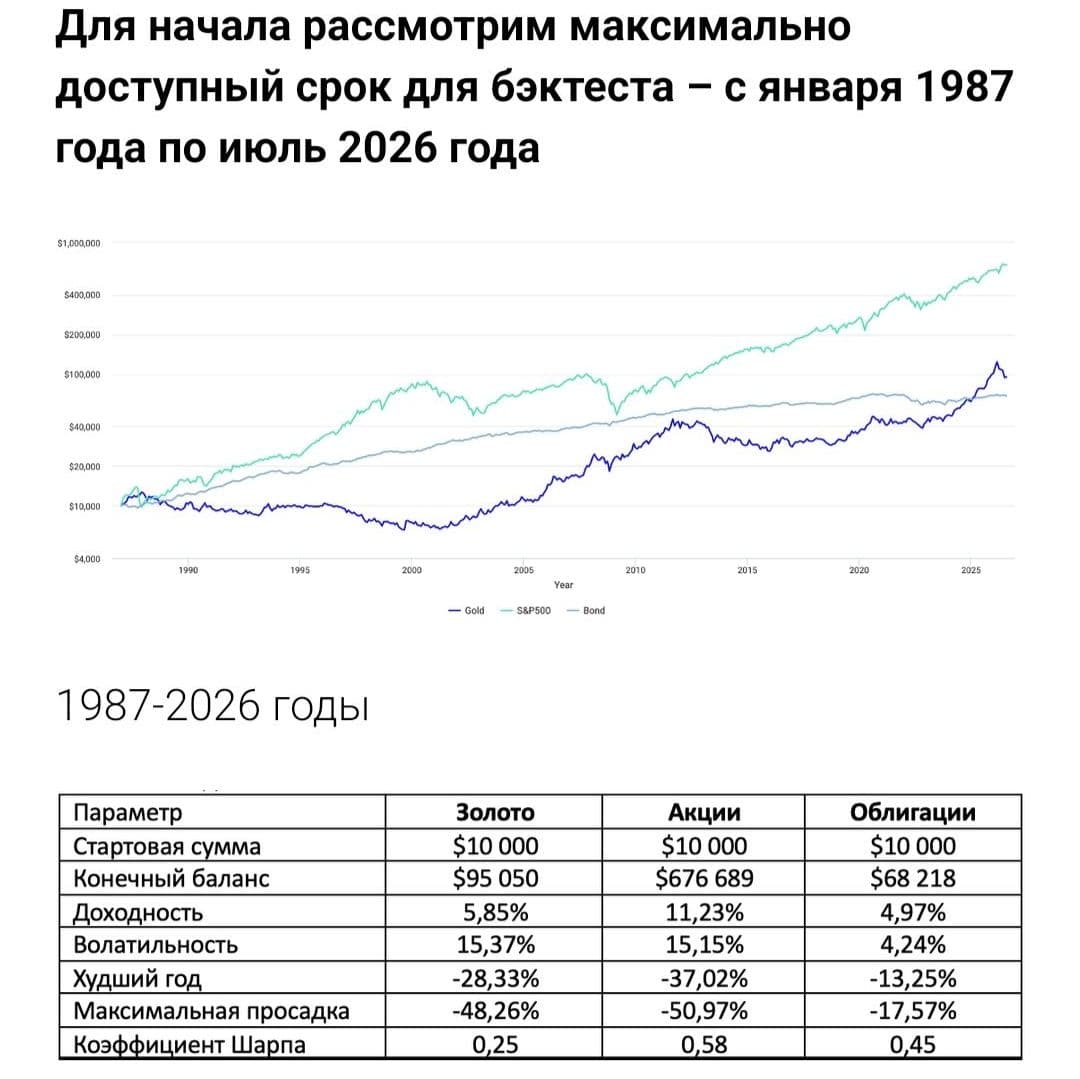
Для начала рассмотрим максимально доступный срок для бэктеста – с января 1987 года по июль 2026 года
#XAUUSD
На промежутке с января 1987 до середины 2026 года доходность золота была в два раза ниже доходности рынка акций при сопоставимом риске, который даже на несколько десятых процента у золота был выше.
Облигации по доходность уступили золоту чуть меньше процента, но уровень риска облигаций был в 3,5 раза ниже.
Показатели худшего года у золота (2013) и акций (2008) примерно сопоставимы.
Также сопоставимы показатели максимальной просадки цены актива:
Золото с декабря 1987 года по август 1999 года потеряло 48,26%, и полностью восстановило стоимость после падения к декабрю 2005 года.
Акции с ноября 2007 года по февраль 2009 года упали в общей сложности на 50,97%, восстановились в цене к августу 2012 года.
Однако, срок восстановления с момента начала падения цены у золота 18 лет, против менее 5 лет у акций.
Коэффициент Шарпа нам говорит о том, что самая эффективная инвестиция на данном промежутке времени – акции.
Рассматриваемое в статье золото показывало значительный рост в момент и после современных кризисов c 2000 года по 2011 год и c 2022 года по текущее время.
Коэффициент Шарпа нам говорит о том, что самая эффективная инвестиция на данном промежутке времени – акции.
Рассматриваемое в статье золото показывало значительный рост в момент и после современных кризисов c 2000 года по 2011 год и c 2022 года по текущее время.
На промежутке с января 2000 до середины 2026 года доходность золота превысила динамику рынка акций при риске выше, чем у акций.
Динамика и волатильность облигаций сильно не изменилась.
Показатели худшего года у золота (2013) и акций (2008) примерно сопоставимы.
Также сопоставимы показатели максимальной просадки цены актива:
Золото с сентября 2011 года по декабрь 2015 года потеряло 42,91%, и полностью восстановило стоимость после падения к июлю 2020 года.
Акции с ноября 2007 года по февраль 2009 года упали в общей сложности на 50,97%, восстановились в цене к августу 2012 года.
Однако, срок восстановления с момента начала падения цены у золота чуть меньше 9 лет, против менее 5 лет у акций.
Коэффициент Шарпа показывает, что золото было самым эффективным активом на рассматриваемом промежутке времени.
На промежутке с января 2000 до декабря 2021 года доходность золота немного обогнала динамику акций при риске выше, чем у акций.
Динамика и волатильность облигаций осталась на том же уровне, как и ранее.
Показатели худшего года у золота (2013) и акций (2008) примерно сопоставимы.
Также сопоставимы показатели максимальной просадки цены актива:
Золото с сентября 2011 года по декабрь 2015 года потеряло 42,91%, и полностью восстановило стоимость после падения к июлю 2020 года.
Акции с ноября 2007 года по февраль 2009 года упали в общей сложности на 50,97%, восстановились в цене к августу 2012 года.
Однако, срок восстановления с момента начала падения цены у золота чуть меньше 9 лет, против менее 5 лет у акций.
Коэффициент Шарпа показывает, что облигации были самым эффективным активом на рассматриваемом промежутке времени, акции и золото по эффективности примерно равны.
Перед тем, как мы будем сравнивать параметры активов, отмечу, что четырёхлетний инвестиционный горизонт слишком мал для того, чтобы подводить итоги.
За этот срок ни один актив не успел показать завершение тренда, факторы, влияющие на поведение активов, сохраняют свой вес.
Делаем не выводы, а контрольный срез показателей в середине тренда.
На промежутке с января 2022 до июля 2026 года доходность золота была в полтора раза выше динамики акций. Однако, риск золота и тут выше волатильности акций.
Динамика и волатильность облигаций пока не радует – пока много не теряем, но и не зарабатываем.
Худший год у золота (2026) ещё не окончен, у акций – это 2022 год.
Сопоставимы показатели максимальной просадки цены актива:
Золото с марта 2026 года по настоящее время уже потеряло 23,85%, нисходящий тренд продолжается.
Акции с января по сентябрь 2022 года снизились на 23,95%, восстановились в цене к декабрю 2023 года.
Сроки восстановления сравнить невозможно, так как тренд не завершен.
Согласно Коэффициенту Шарпа, золото на этом отрезке времени пока работает эффективнее других активов.
Мы видим, что у всех активов есть плюсы и минусы. Золото и акции дают доходность. Облигации – стабильность. Несмотря на то, что золото имеет больший риск, чем рынок акций, оно интересно в кризисные времена.
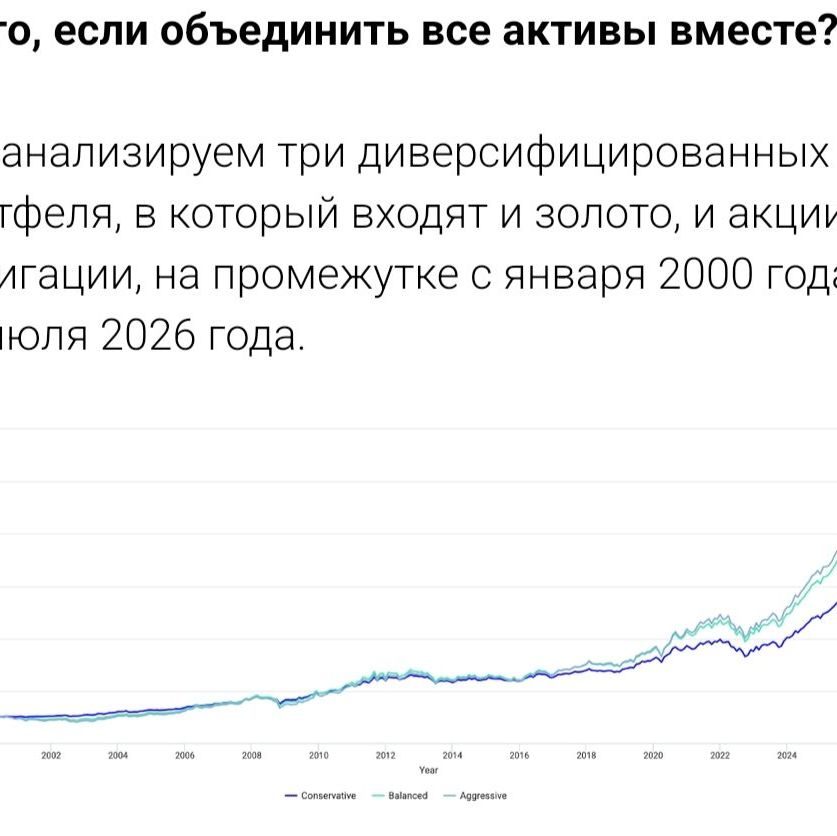
А что, если объединить все активы вместе?
Проанализируем три диверсифицированных портфеля, в который входят и золото, и акции, и облигации, на промежутке с января 2000 года до июля 2026 года.
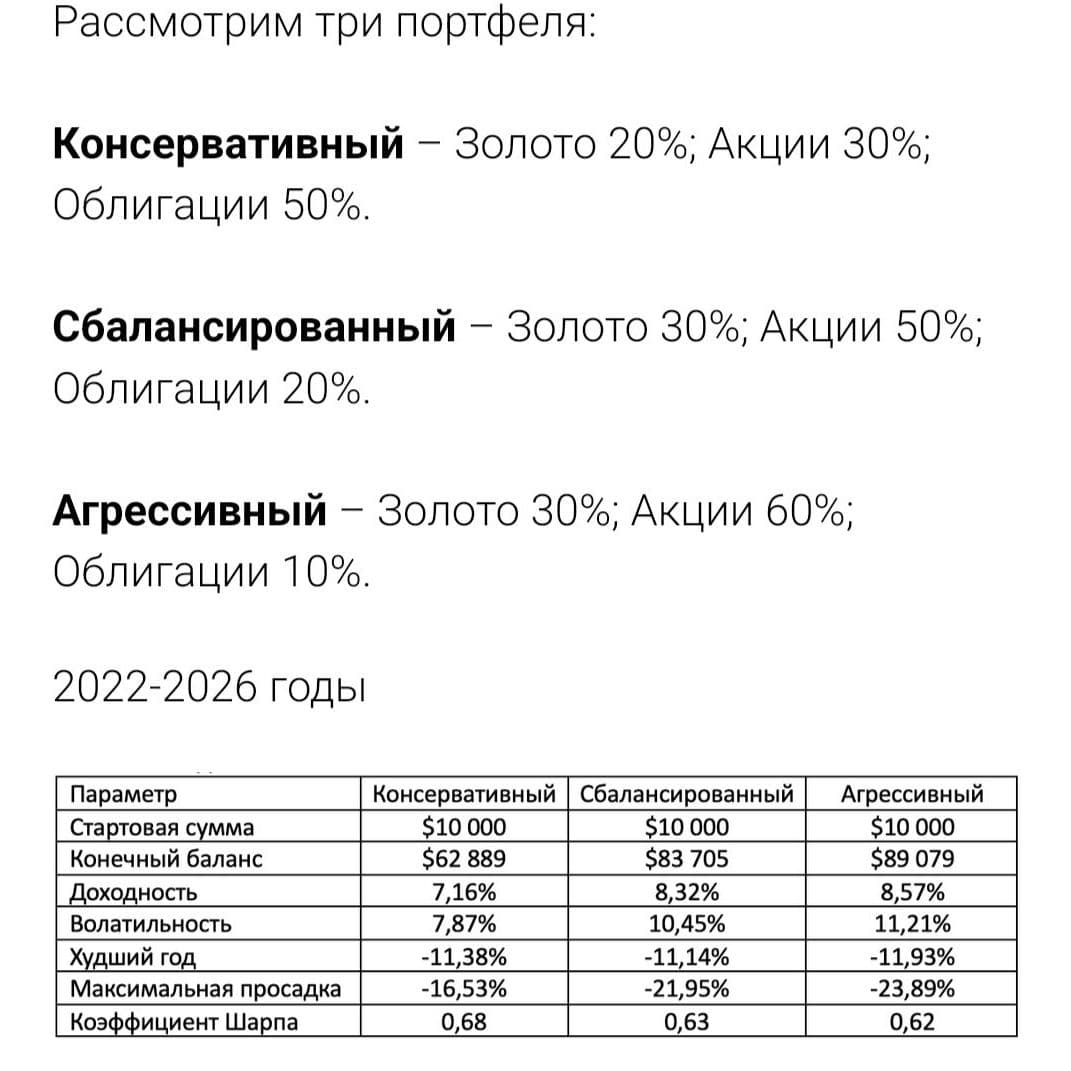
Рассмотрим три портфеля:
Консервативный – Золото 20%; Акции 30%; Облигации 50%.
Сбалансированный – Золото 30%; Акции 50%; Облигации 20%.
Агрессивный – Золото 30%; Акции 60%; Облигации 10%.
2022-2026 годы
Консервативный – Золото 20%; Акции 30%; Облигации 50%.
Сбалансированный – Золото 30%; Акции 50%; Облигации 20%.
Агрессивный – Золото 30%; Акции 60%; Облигации 10%.
2022-2026 годы
Различие исследуемых портфелей в уровне риска.
Первый – самый консервативный, третий – имеет наибольший риск.
Динамика портфелей на уровне или даже выше динамики отдельных активов, при том, что волатильность ниже в полтора-два раза.
Результат худшего года (2022) у портфелей примерно одинаков – минус 11% у каждого.
Сопоставимы показатели максимальной просадки цены актива:
Консервативный портфель с января по сентябрь 2022 года снизился на 16,53%, восстановившись в стоимости к декабрю 2023 года. Выход из просадки в течение двух лет.
Сбалансированный и агрессивный портфели с марта по октябрь 2008 года потеряли в стоимости чуть больше 20% каждый, и восстановились к ноябрю 2009 года. Выход из просадки в течение полутора лет.
Коэффициент Шарпа у портфелей сильно не отличается и находится на хорошем уровне.
Вывод.
Стоит ли держать в портфеле исключительно золото?
Нет.
Нужно ли золото в портфеле?
Да.
Является ли золото консервативным активом?
Нет.
Волатильность золота на всех рассматриваемых промежутках выше, чем у рынка акций. Срок с момента начала понижающегося тренда до полного восстановления цены у золота значительно выше, чем у акций.
Является ли золото защитным активом и от чего защищает?
Является, защищает от экономического и геополитического напряжения, но явной корреляции с периодами экономических кризисов не имеет.
Какую долю портфеля отводить на золото?
Ответ на этот вопрос зависит от многих факторов: понимание рынка и инструмента, теоретическая и практическая подготовка инвестора, степень его терпимости к риску, инвестиционный горизонт и финансовые цели. В зависимости от ответов и рыночной ситуации доля золота в портфеле может колебаться от 0% до 30%.
Сможет ли спать спокойно инвестор, когда его портфель в моменте теряет 50%, по итогу года показывает минус 37%, и 18 лет не выходит из просадки? Или лучше, если в моменте просадка будет не больше 20%, худший год закроется в минус 11%, и процесс восстановления стоимости займет не более 2-х лет при сложном кризисе?
Эти вопросы надо задать самому себе. Тогда будет понятно, какой тип портфеля вам подходит больше.
